
“تحوّل حاسبة الدفع عندما يكون أول حقل سهلاً، والنطاق صادقاً، والأجزاء المتحركة مشروحة، والنتيجة تصل إلى شخص لا إلى طريق مسدود. والمنظّمون يكتبون المتطلبات ذاتها من الجهة الأخرى.
الحقَل الأول يقرر النتيجة
حاسبة الدفع عادةً أكثر أدوات الموقع العقاري أو المالي زيارةً، وأقلها اهتماماً بالتفصيل. وهي تؤدي وظيفتها بحقل واحد ونطاق صادق ومخرج إلى محادثة.
وكل رقم إضافي يُطلب قبل أول نتيجة هو ضريبة تقع بثقلها الأكبر على الأشخاص الأقرب إلى الشراء.
إظهار الكلفة هو المشكلة كاملة
يبقى بحث التخلّي السنوي المنشور عن معهد بايمارد ثابتاً إلى حد ملحوظ، وقائمة ٢٠٢٥ لأسباب تخلّي المتسوقين عن إتمام الشراء تُقرأ وكأنها موجز لأي صفحة تحمل كلفة. فالتكاليف الإضافية المكشوفة متأخراً تفسّر ٤٠ بالمئة من حالات التخلّي، و١٩ بالمئة لا يثقون في المعلومات التي تُطلب منهم بطاقةً لها، و١٧ بالمئة يجدون عملية الشراء طويلة أو معقدة، و١٢ بالمئة لم يستطيعوا رؤية الكلفة الإجمالية أو حسابها مسبقاً.
وتواجه حاسبة التمويل أو الدفع نفس السيكولوجية من الباب الأمامي. فالزائر يصل بسؤال واحد: كم ستكلّفني هذا؟ وكل رسومٍ مخفية أو تقديرٍ مُلَفّق أو جوابٍ من رقم واحد هو نظيره في الحاسبة لكلفة الشحن المفاجئة. والنمط الذي ينجح في إتمام الشراء — إظهار الإجمالي مبكراً وتفصيل ما يتحرك من كلف — هو النمط نفسه الذي ينجح قبل بدء أي تقديم.
لهذا يهمّ الموضوع أية وكالة تصميم تعمل في العقار أو التقنية المالية. فالحاسبة ليست أداة هامشية، بل أول تصريح عن ما سيفعله أهل العمل ببياناتك ووقتك.
حاسبتان، وواحدة فقط تصفّي العميل
تُصفّي
- الحقَل الأول هو سعر العقار، والدفعة المقدمة خلفه بوصفها تحسيناً اختيارياً.
- النتيجة نطاق مع طباعة الافتراضات بجانبها.
- تميّز الكلف المثبتة قانوناً مما يتحرك منه.
- تنتهي بشخص مسمّى قادر على مواصلة الحديث.
تُحبس
- خمسة حقول من البيانات الشخصية قبل ظهور أول رقم.
- مبلغ شهري مطمئن واحد بلا نطاق وبلا افتراضات.
- إضافات مُفعَّلة سلفاً من تأمين لم يسأل عنه الزائر.
- تنتهي باستمارة التقاط بيانات دون أثر لاتصال بشري.
قواعد الإفصاح ترسم حدود النمط
القيد التصميمي المفيد أن قانون الإفصاح يرمّز الكثير من هذا أصلاً. ففي الولايات المتحدة، تحدد قواعد الإفصاح المتكامل النماذج المقررة وتوقيتها: المادتان ١٠٢٦٫٣٧ و١٠٢٦٫٣٨ في اللائحة الفيدرالية تنصّان على كشف التقدير وكشف الإغلاق، ويذكر مفسّر مكتب حماية المستهلك المالي بصراحة أن المقرضين ملتزمون بتسليم كشف الإغلاق قبل موعد الإغلاق بثلاثة أيام عمل. وهذه النماذج ليست اختيارية، والحاسبة سفيرة لشعور النماذج الحقيقية.
وفي الجانب الآخر من المحيط، يفرض المرجع البريطاني لسلوك التمويل السكني تسليم توضيحٍ للعقار قبل أن يقدّم العميل طلباً، وفي حال قُدّمت المشورة هاتفياً فداخل خمسة أيام عمل. والغاية المعلنة أن لا يُلزَم العميل قبل أن تُمنح فرصة النظر في التوضيح. وبعبارة أخرى: يُستحق للمستهلك عرضٌ موجَّه ومفصّل للأموال قبل أن ينغلق عليه، وهذا شرط منتج صالح للاستخدام بالقدر نفسه.
والحاسبة لا قدّ لها على الاستثناء من أيّ الشرطين. وتنجح حين تُعامل مفرداتها وبنيتها البنودية ولهجتها بوصفها عجلات تدريبٍ للتجربة المنظّمة القادمة، بُنيَت على التقسيم نفسه بين الثابت والمتحرك الذي تفرضه النماذج الفعلية.
الحاسبة الصادقة خطوة خطوة
-
٠١
حقَل واحد قبل أي نتيجة
السعر أو الميزانية هو المدخل الوحيد الذي يفتح أول جواب. وتأتي الدفعة المقدمة والمدة ونسبة الفائدة بوصفها تحسينات بقيم افتراضية مرئية، لا بوصفها أبواباً.
-
٠٢
اعرض نطاقاً واطبع الافتراضات
التقدير النقطي يختلق يقيناً. أما النطاق مع افتراضات مطبوعة فيعلّم الزائر ما الذي يتحرك: من نطاقات النسبة إلى تغييرات المدة إلى تحديثات الضرائب.
-
٠٣
قارن بمؤشرات المنظّم
حيث يتوقعها السوق، أظهر مؤشرات المقارنة الرسمية في الأنفاس نفسها مع المبلغ الشهري، لتبدأ مقارنة النسبة من داخل الأداة.
-
٠٤
اشرح ما قد يتحرك
يوثّق مكتب حماية المستهلك متى تبدّل الكلف ويفرض تفسير التغييرات الاعتيادية، والحاسبة تستطيع أن تشرح ذلك مسبقاً قبل وجود أي تقديم.
-
٠٥
أنهِ عند شخص
ذيل النتيجة يعرض اتصالاً هاتفياً باسم شخص ومجال خبرة معلَن وفترة زمنية. أما استمارة الطريق المسدود فتفقد العميل المؤهل الذي بُنيت لسبقه.
التفويص صار حديثاً يبدأ من الشاشة
لقد انتقل الجمهور فعلاً. ففي تقرير ٢٠٢٤ عن اتجاهات المستهلك السكني، تقول زيلو إن ٦٢ بالمئة من المشترين استخدموا موقعاً أو تطبيق عقارات عند النظر في خيارات التمويل، بزيادة عن ٣٣ بالمئة في ٢٠١٩. ومهما كان المرء رأيه بالبوابات، فإن التفويص يبدأ اليوم في المستطيل الزجاجي نفسه حيث الإدراجات، ولهذا تحديداً تُعد نبرة الحاسبة تهيئةً للعلاقة كلها.
وهذه الشعبية ذاتها سبب أن بدأ المنظّمون الكتابة عن تصميم الواجهات مباشرة. فقد وثّق تقرير لجنة التجارة الفيدرالية لعام ٢٠٢٢ عن الأنماط الداكنة واجهاتٍ مصممةً لإخفاء الكلف أو تحويل التردد إلى نقرات. ثم جعل قانون الخدمات الرقمية في الاتحاد الأوروبي المعيار صريحاً للمنصات: ألا تُصمَّم الواجهات بما يخدع الناس أو يتلاعب بهم أو يشوّه برسم قراراتهم الحرة والمدروسة.
واقرأ التسلسل بترتيبه ليصبح المبلغ قاطعاً: ما كان ندوة أخلاقية عن تسويق عدواني صار معياراً للتصميم وبقوة إنفاذ. والإضافات المُفعَّلة سلفاً في حاسبة دفع ليست إبداعاً على حافة الموضوع، بل هي السلوك نفسه الذي تسمّيه هذه الوثائق.
الحد المنظَّم
على مقدمي المنصات الإلكترونية ألا يصمموا يواجهاتهم أو ينظموها أو يشغلوا واجهاتهم بما يخدع أو يتلاعب بمتلقّي الخدمة.
ثلاث دعاوى لا تصمد أمام الامتثال
الحاسبة الإلكترونية تحقق واجبات الإفصاح
تفرض قواعد الإفصاح المتكامل النماذج المقررة — كشف التقدير وكشف الإغلاق — في توقيتات محددة، والحاسبة الإلكترونية أداة إيضاح عنها لا بديل عنها. الواجهة واجهة، ولا يُنقَض الالتزام إلا بصيغة النماذج ذاتها وتوقيتها.
الكلف النهائية تتحرك بحرية بعد التقدير
يوثّق مكتب حماية المستهلك متى تبدّل الكلف ويفرض تفسير التغييرات الاعتيادية. فالحركة محكومة لا حرة، والحاسبة التي تخفي الأجزاء المتحركة تصف نسخة مقنَّعة عن النظام لا النظام.
الإضافات المُفعَّلة مجرد تسويق عدواني
تقرير الأنماط الداكنة والمادة ٢٥ من قانون الخدمات الرقمية يعاملان تصميم الواجهات الخادع كغشٍ قابل للمقاضاة لا كأسلوب تسويقي. فالحد ليس مسألة ذوق، بل قانون.
نمطاً نمطاً
| النمط | لماذا يعمل | أسلوب الإخفاق |
|---|---|---|
| حقَل أول واحد | يزيل كلفة أول نتيجة | قيم افتراضية مخفية تستبدل لاحقاً افتراضاتٍ لم يخترها أحد |
| نطاق بافتراضات مطبوعة | يبيع اليقين بالدرجة التي يملكه نموذج الحساب | تتسع النطاقات حتى تفقد كل معلوماتها |
| مؤشرات المقارنة الرسمية مدمجة | يوائم الأداة مع مفردات المنظّم | مؤشرات تُلصق في صفحة مسيطرة بالمنزلقات ولا تُقرأ |
| مفسّر الكلف المتحركة | يجيب مسبقاً عن قلق النماذج الحقيقية | تتصلب النصوص بعدًا قانونياً لا يقرأه أحد |
| اتصال باسم ووقت | يحوّل رقمًا محسوبًا إلى علاقة | طابور الاتصال يحيّد الجودة التي صُمّم لتصفيتها |
| لا إضافات مُفعَّلة | يبقي الصفحة خارج خط الاغترال المنظَّم | نزاع الإيراد يركّبها بالسر بعد الإطلاق |
ما تخبرك به المدخلات عن العميل أصلاً
البرهان التجاري الهادئ للحاسبة الصادقة هو جودة العميل. فالزائر الذي أدخل سعر عقار وعدّل الدفعة المقدمة وتنقّل في النطاق قد أعلن ذاتياً عن فئة ميزانية ودرجة عزم، بينما لم يعلن الزائر الذي هجر استمارة من خمسة حقول شيئاً، وأخذ حسن النية معه. التأهيل هو ما تفعله الحاسبة الجيدة كناتجٍ جانبي لكونها نافعة، لا عبر استمارة متنكِّرة.
هذا يعيد صياغة الموجز. فمعيار تقدير الحاسبة ليس حجم جمهورها، بل كم من مدخلاتها سيتمعّن بها فريق المبيعات صباح يوم الاثنين. والهدف التصميمي هو التقاط الحالة الصادقة للزائر — السعر المدروس، والدفعة المتخيلة، والتوقيت المتوهم — وجعلها مرئية وقابلة للطباعة والتسليم إلى الخطوة البشرية التالية.
احفظ حالة الجلسة، وتكاد تملك كل ما تحتاجه المتابعة: الحقول المطلوبة، والقيم المختارة، وموعد جريان الحساب. وكل ما دون ذلك طلبٌ للزائر أن يعيد تجربة المقابلة مرتين.
حيث يعيش حديث المال
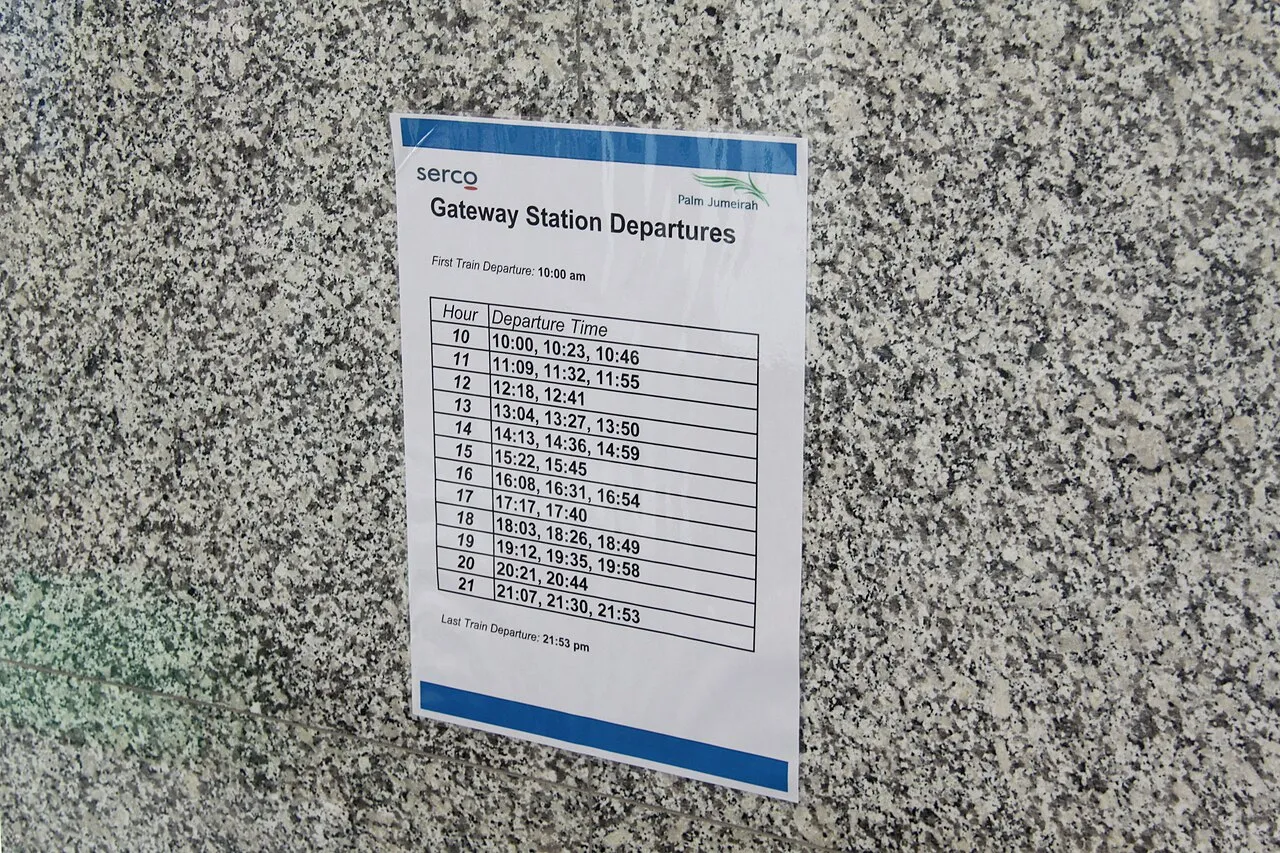
مناقشة الدفع مزجت دائماً شاشةً بورقة: الجدول في مقابل الدفتر، ومساحة العمل مع اللوح، والرقم في أحد الهوامش في مقابل الافتراض في الهامش الآخر. والصور التالية من هذا الإقليم — مساحة عمل خالية مع لوح جاهز لأول مدخل، وجدول مطبوع من الزمن الذي كانت فيه الفواصل على الورق، وملاحظات يكتبها شخص حين لا يكفيه النطاق الذي قُدّم له.
ما العمل بهذا
- لا تطلب شيئاً قبل أول نتيجة.تضع قائمة بايمارد للإجماليات الغامضة أولاً، والحاسبة القادرة على نطاق صادق من حقل واحد تجيب السؤال الأول دون ترهيب.
- اطبع الافتراضات حيث النتيجة.النطاق بلا افتراضات مجاملة لا معلومة، والمجاملة تنهار عند أول سؤال منظِّم.
- عامِل قانون الإفصاح شرطِ منتج.ثلاثة أيام عمل قبل نماذج الإغلاق الأمريكية، وخمسة أيام للتوضيح البريطاني: المنظِّم رسم جزءاً من الواجهة سلفاً.
- اشرح ما يتحرك قبل أي توقيع.المكتب يفرض تفسير التغييرات الاعتيادية، والحاسبة تستطيع أن تقدّمها مسبقاً بوصفها تهيئة.
- اجعل الأداة تنتهي عند شخص.الصفحة التي تعرض اتصالاً باسمها تحوّل الرقم المحسوب إلى محادثة، والعميل الذي يستحق نطاقاً يستحق أن يتكلم مع أحد.
- صمّم المربع المُفعَّل فارغاً وأبقِه كذلك.سلوك الأنماط الداكنة موثَّق وفي أورніه على الأقل قابل للملاحقة، فالحالة الافتراضية قرار تصميم له ثمر قانوني.
المصادر
- كشف الإغلاق — مكتب الحماية المالية للمستهلك الأمريكي
- مصادر الامتثال للإفصاح المتكامل — مكتب الحماية المالية للمستهلك الأمريكي
- المادة ٥٫٥ من المرجع البريطاني لسلوك التمويل — دليل الهيئة البريطانية للسلوك المالي
- تقرير اتجاهات المشترين السكنيين ٢٠٢٤ — أبحاث زيلو
- إحصائيات معدل التخلّي عن سلة الشراء ٢٠٢٥ — معهد بايمارد
- لائحة الاتحاد الأوروبي ٢٠٢٢/٢٠٦٥، قانون الخدمات الرقمية، المادة ٢٥